損益計算書の読み方完全ガイド!5つの利益と決算書の儲けのカラクリ
企業の決算発表やビジネスの現場で頻繁に目にする「損益計算書(P/L)」。数字がずらりと並ぶ書類を前に「どこから手をつければ経営の実態が分かるのか見当もつかない」と頭を抱えるビジネスパーソンや個人投資家は少なくありません。しかし、難解に見える決算書も、構造の核心さえ掴めば決して恐れる必要はありません。
損益計算書の本質は、企業が1年間(または四半期)で「いくら稼ぎ、何にコストをかけ、最終的にいくら手元に残ったのか」という成績表です。構造を紐解く最大の鍵は、段階ごとに算出される「5つの利益」の推移と、その裏に隠された収益構造の把握にあります。本稿では、財務諸表の基礎からプロが実践する実践的な分析手法まで、余すところなく解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:損益計算書は「5つの利益」を上から順に追うだけで、本業の稼ぐ力から突発的な損益まで企業の収益構造が瞬時に把握できる。
- 要点2:売上総利益と営業利益の違い、経常利益の計算方法を押さえ、貸借対照表やキャッシュフロー計算書と複眼的に照合することが不可欠。
- 要点3:表面的な黒字・赤字に惑わされず、営業利益率の目安や損益分岐点、特別損失の具体例を精査することが真のリスク回避につながる。
【基本構造を解剖】損益計算書における「5つの利益」と計算の流れ
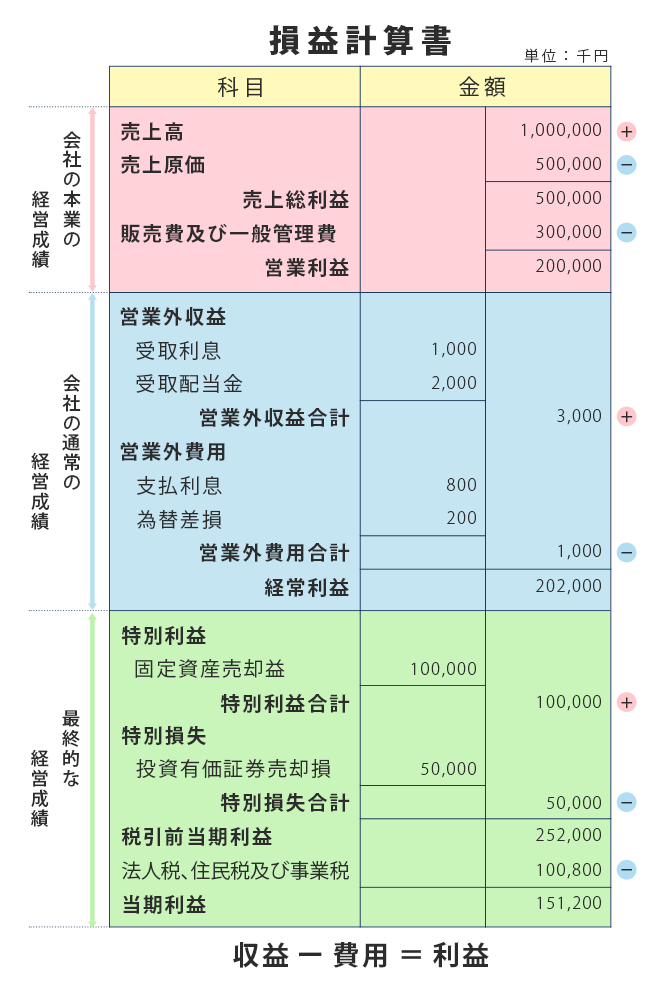
財務諸表の読み方を学ぶ初心者が最初につまずきやすいのが、書類上に複数の「利益」が存在する点です。損益計算書(Profit and Loss Statement)には、上から順に5つの異なる段階利益が記載されており、それぞれが企業の異なる経営側面を映し出しています。
頂点にある「売上高」からスタートし、各種の費用や損失を差し引き、あるいは副収入を加えながら階段を降りるように計算が進みます。この1階層ごとの変化を見ることで、経営のどこに強みがあり、どこに課題が潜んでいるのかが浮き彫りになります。
まず押さえるべきは、売上総利益と営業利益の違いです。売上総利益(通称:粗利)は、売上高から仕入れや製造に直接かかった「売上原価」を引いたもので、商品・サービスそのものの競争力を示します。一方、営業利益はそこから人件費、広告宣伝費、オフィスの賃料などの「販売費及び一般管理費(販管費)」を差し引いた数値であり、本業ビジネス全体の純粋な稼ぐ力を意味します。
続いて算出される経常利益の計算方法は、「営業利益 + 営業外収益 - 営業外費用」となります。受取利息や配当金、為替差益といった本業以外の経常的な儲けを加え、借入金の支払利息などを差し引くことで、財務活動を含めた企業全体の継続的な収益力が示されます。これらに突発的な事象を反映した「税引前当期純利益」、そして法人税等を納付した後に最終的に残る「当期純利益」へと至ります。
.JPG)
【徹底比較】財務諸表における損益計算書・貸借対照表・CF計算書の違い
決算書の読み方のコツとして最も重要なのは、損益計算書単体で完結させず、他の財務諸表と有機的に結びつけて捉える視点です。財務三表と呼ばれる「損益計算書(P/L)」「貸借対照表(B/S)」「キャッシュフロー計算書(C/F)」は、それぞれ異なる角度から企業の実像を記録しています。
貸借対照表と損益計算書の見方を整理すると、P/Lが「一定期間における経営成績(フロー)」を示すのに対し、B/Sは「ある一時点における財政状態・資産と負債のバランス(ストック)」を示します。さらにキャッシュフロー計算書との違いに目を向けると、P/L上の利益と実際の「現金の出入り」のズレを明確に補完する役割を持っています。
| 財務諸表の区分 | 詳細・開示されるデータ | 一般的な基準・見るべき指標 | 編集部の見解・評価の要点 |
|---|---|---|---|
| 損益計算書(P/L) | 1年間の収益・費用・5つの利益推移 | 営業利益率5〜10%以上、前年比増収増益 | 事業の収益性と収益モデルの健全性を測る基本台帳 |
| 貸借対照表(B/S) | 期末時点の資産・負債・純資産の内訳 | 自己資本比率40%以上、流動比率150%以上 | 倒産耐性や財務健全性、資本効率(ROE)の土台 |
| キャッシュフロー計算書(C/F) | 営業・投資・財務活動による現金の増減 | 営業CFが恒常的にプラス、フリーCFが正 | 帳簿上の利益に惑わされない「本物の資金力」を検証 |
経済産業省の企業活動基本調査などの公的統計でも示されている通り、P/L上の利益が拡大していても、売掛金の未回収や過剰在庫によってB/Sが傷み、キャッシュが枯渇して経営危機に陥る事例は珍しくありません。三表を立体的に繋げて読む習慣こそが、誤謬を防ぐ最大の防壁です。
【プロが明かすカラクリ】損益計算書の営業利益率の目安と損益分岐点分析
損益計算書の数字をただ眺めるだけでなく、企業の真の収益力を炙り出すためには「比率」による分析が欠かせません。その代表格が営業利益率(営業利益 ÷ 売上高 × 100)です。
損益計算書における営業利益率の目安は業界構造によって大きく変動します。例えば、薄利多売モデルの小売業や卸売業では1〜3%前後が標準とされる一方、製造業では5%前後、IT・SaaS企業や高付加価値サービス業では10〜20%以上に達することも珍しくありません。自社の過去推移や同業他社平均と比較することで、その企業が業界内でどのような価格決定力やコスト競争力を持っているかが一目瞭然となります。
さらに踏み込んだ経営実態の分析に不可欠なのが、損益計算書を用いた損益分岐点分析(CVP分析)です。費用を「売上に比例して増える変動費(原材料費や外注費)」と「売上に関わらず発生する固定費(人件費や家賃、減価償却費)」に分解し、利益がちょうどゼロになる「損益分岐点売上高」を割り出します。
損益分岐点比率(損益分岐点売上高 ÷ 実際の売上高 × 100)が80%以下であれば不況への耐性が極めて高く、景気後退期でも安定して利益を出せる体質と判断できます。逆にこの比率が95%を超えている企業は、わずかな売上減で一気に赤字転落する脆弱性を抱えていることになります。
【実態検証】特別利益・特別損失の具体例と「当期純利益マイナス」の真相
決算短信や有価証券報告書を精査する際、経常利益までは極めて順調に見えるにもかかわらず、最終的な当期純利益が大幅な赤字に沈んでいるケースに遭遇します。この乖離を生み出す主因が「特別損益」です。
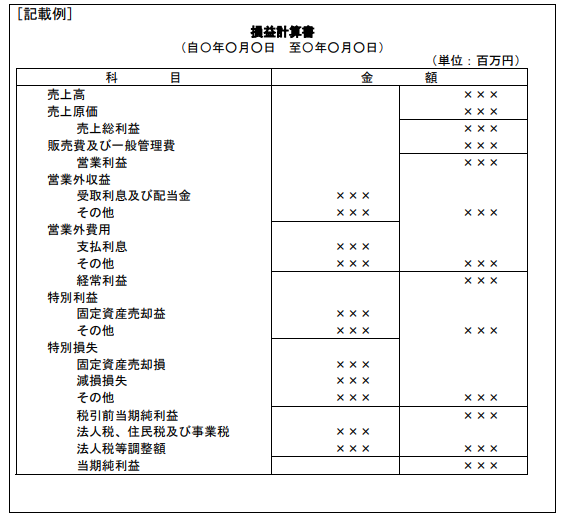
特別利益・特別損失の具体例を挙げると、以下のような臨時の事象が該当します。
- 特別利益の例:保有不動産や有価証券の売却益、子会社売却益、債務免除益など
- 特別損失の例:固定資産売却損・除却損、不採算事業の減損損失、自然災害による被災損失、早期退職募集に伴う特別加算金など
損益計算書における赤字原因を深掘りすると、本業の不振による営業赤字なのか、構造改革に伴う一過性の特別損失によるものなのかで、企業評価は180度変わります。例えば、将来の収益改善を目的に過去の不採算設備を一括で「減損処理」したことによる当期純利益マイナスの理由は、経営陣の痛みを伴う英断であり、翌期以降の業績急回復(V字回復)に向けた布石と評価されることもあります。
一方で、本業が赤字であるにもかかわらず、本社ビルや優良株式を売却した特別利益によって帳尻を合わせ、見かけ上の当期純利益だけを黒字に仕立てている企業には厳重な警戒が必要です。一過性の打ち出の小槌はいずれ底をつき、根本的な営業赤字のツケを払わされる日が訪れるからです。
一般に知られていない盲点とネットの誤解|「黒字=安全」という危険な罠
ビジネスの現場やSNS上の言説で散見される最大の誤解が、「損益計算書が黒字であれば会社は安全である」という短絡的な認識です。現実の企業経営において、帳簿上の黒字と企業の支払能力は完全に切り離して捉えなければなりません。
会計上のルールである「発生主義」のもとでは、製品を出荷して請求書を発行した時点で売上と利益が計上されます。しかし、その代金が実際に現金として口座に振り込まれるのは数カ月先になるのが商慣習です。このタイムラグの間に、仕入れ代金や従業員の給与、借入金の返済といったキャッシュの流出が先行し、手元資金が尽きてしまう現象がいわゆる「黒字倒産」です。
特に急成長中のベンチャー企業や、取引先への売掛債権が長期化している企業では、損益計算書が過去最高益を記録している最中に資金ショートの危機が忍び寄ります。P/Lの利益成長に目を奪われることなく、B/S上の売上債権の滞留や、キャッシュフロー計算書の営業CFのマイナス傾向を同時に警戒する嗅覚が求められます。
【プロの結論】財務分析を武器にする人と見落としで失敗する人の判断基準
決算書を正確に読み解き、事業の意思決定や投資判断で成功を収める人と、表面的な数字に振り回されて失敗する人の間には、明確な判断基準の差が存在します。
▼ 損益計算書の分析を活かせる人の特徴
- 5つの利益の「段差」を比較し、利益率の源泉(原価低減か、販管費抑制か)を論理的に説明できる。
- 業界平均の営業利益率や損益分岐点を把握した上で、ビジネスモデルの構造的優位性を評価している。
- 当期純利益の赤字理由を一律に断罪せず、減損損失など一過性要因と本業の継続性を峻別できる。
▼ 見落としで重大な判断ミスを犯す人の特徴
- 「売上高」や「最終純利益」の大きさだけに目を奪われ、本業の営業利益の推移を軽視してしまう。
- 固定資産売却益などの特別利益による「見せかけの黒字」を本質的な企業成長と誤認する。
- キャッシュフローの推移を確認せず、帳簿上の黒字だけで取引先の信用力や投資価値を過信してしまう。
【損益計算書の読み方】に関するよくある質問(FAQ)
Q1:損益計算書の中で、まず最初に見るべき最も重要な項目はどれですか?
A1:初心者がまず着目すべきは「営業利益」です。売上高から仕入原価や人件費・広告費などの諸経費を差し引いた、本業における正味の稼ぐ力をダイレクトに表しているためです。売上高が伸びていても営業利益が減少している場合、収益モデルの悪化や無理な安売り競争に陥っている危険信号と判断できます。
Q2:営業利益は黒字なのに当期純利益が赤字になる主な原因は何ですか?
A2:主な原因は、多額の「特別損失」の計上、または借入金過多に伴う「営業外費用(支払利息等)」の膨張です。具体的には、保有不動産や設備の減損損失、子会社整理損、自然災害による損失、過去の不祥事に伴う損害賠償金の支払いなどが挙げられます。これが一過性の構造改革費であれば翌期以降の業績回復が期待できますが、財務費用の肥大化であれば構造的な資金難が疑われます。
Q3:損益計算書と貸借対照表はどちらを先に読むべきでしょうか?
A3:企業の収益力やビジネスの勢いを直感的に把握したい場合は「損益計算書(P/L)」から入るのがスムーズです。ただし、最終的な企業の安全性や実質的な企業価値を判断するためには、P/Lで稼ぐ力を確認した後、必ず「貸借対照表(B/S)」で自己資本比率や現預金の厚みを確認するステップを踏むのが定石です。
まとめ:5つの利益を掴めば企業の真の稼ぐ力が見えてくる
損益計算書は、単なる数字の羅列ではなく、企業が激しい市場競争の中でどのように価値を生み出し、コストと格闘してきたかを物語るドキュメントです。売上総利益から当期純利益に至る「5つの利益」の推移と意味合いを正しく整理できれば、経営の強みや内在するリスクは自ずと輪郭を現します。
決算書の読み方を身につけることは、取引先の与信判断や所属企業の事業戦略理解、さらには株式投資における銘柄選定において最強の羅針盤となります。表面的な売上高の増減に一喜一憂することなく、営業利益率の目安やキャッシュフローとの整合性に目を光らせ、企業の「真の稼ぐ力」を見抜く確かな眼を養ってください。 (出典: 損益 計算 書 読み方(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。