拓銀破綻の真相と教訓|都市銀行が崩壊した理由と北海道経済の現在
1997年11月17日、日本の金融システムを揺るがす未曾有の事態が発生しました。全国に強大な営業基盤を誇った都市銀行の一角、北海道拓殖銀行(通称・拓銀)の経営破綻です。戦後の日本金融界において「護送船団方式」のもと、大蔵省の手厚い保護によって銀行は絶対に潰れないと信じられていた「銀行不倒神話」が音を立てて崩れ去った瞬間でした。
日本銀行による異次元緩和の出口戦略と金利ある世界への回帰が進む2026年現在の金融環境において、拓銀の経営破綻が残した爪痕と教訓は、地方創生やリスクマネジメントの観点から改めて見直されています。なぜ北海道経済の柱であったメガバンク級の都市銀行が破滅の道を歩んだのか、そしてその影響は地域社会に何をもたらしたのか、その全貌を深層取材と構造的分析から浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:拓銀破綻の主因は、バブル期の無軌道な不動産融資(特にカブトデコンなどへの過剰支援)と、バブル崩壊後の深刻な不良債権隠蔽・先送り体質にあった。
- 要点2:1997年秋の三洋証券・山一證券の破綻に連鎖する形で市場調達(コール市場)が完全に麻痺し、大蔵省主導の救済合併構想も頓挫して自主再建を断念した。
- 要点3:事業は第二地銀の北洋銀行および中央信託銀行へ営業譲渡され、金融再生プログラムへと続く日本の金融大再編の決定打となった。
【破綻の核心】拓銀破綻は一体なぜ起きたのか?巨大都市銀行が崩壊した決定的理由
都市銀行13行の一角を占め、北海道の指定金融機関として絶大な影響力を持っていた北海道拓殖銀行が、なぜ自力再建不能へと追い込まれたのか。その最大の理由は、バブル経済期における無謀な拡大路線と、それに伴う巨額の不良債権にあります。
1980年代後半、いわゆる「金余り」のバブル経済が進展する中、拓銀は首都圏の巨大都市銀行との規模格差に強い危機感を抱いていました。道内の資金需要が頭打ちとなる中、打開策として突き進んだのが「東京シフト」と不動産・リゾート開発関連企業への超積極融資でした。審査体制を形骸化させ、担保価値を過大評価した融資を乱発した結果、1990年代初頭のバブル崩壊とともにその大半が焦げ付き、不良債権額は公表値をはるかに上回る2兆円超へと膨らみ続けました。
とりわけ致命傷となったのが、札幌を拠点とした総合開発会社カブトデコンへの天文学的な融資です。同社はゴルフ場開発やリゾート開発を急拡大させていましたが、拓銀はメインバンクとして巨額の資金を供給し続けました。バブルが弾けた後も、大蔵省の意向や経営陣の保身から損失処理を先送りし、関連会社を経由した「迂回融資」や「追い貸し」を繰り返すことで破綻の表面化を防ごうとしたのです。この決断の遅れが病巣を致命的なまでに肥大化させ、最終的に銀行自体の命脈を断ち切る要因となりました。

数字と年表で追う拓銀の命運|不良債権額と金融危機の連鎖
破綻に至るまでの経緯を俯瞰すると、局所的な経営ミスだけでなく、当時の大蔵省による指導の迷走と市場の信認喪失が複雑に絡み合っていたことがわかります。当時の金融危機の全体像を以下の比較データで整理しました。
| 項目 | 詳細・数値データ | 当時の金融界の基準・背景 | 編集部の見解・評価 |
|---|---|---|---|
| 最終不良債権総額 | 約2兆3,400億円 (公表額の数倍規模に拡大) | 大蔵省基準の公表義務が緩く、各行ともオフバランス隠蔽が常態化 | 自己資本を完全に食い潰す規模であり、事実上の債務超過を長期隠蔽していた |
| カブトデコン向け融資残高 | 関連融資を含め推計約3,000億〜4,000億円超 | 1社に対する貸出集中リスクの法規制・内部統制が著しく脆弱 | 一企業への過剰な傾斜が、一行の運命を道連れにした最大の戦犯的要因 |
| 株価暴落と預金流出 | 1株当たり59円(破綻直前) 預金流出額:数千億円規模 | 額面(50円)割れ目前となり市場の信認が完全に失墜 | 株価暴落が取り付け騒ぎを誘発し、市場調達の道を物理的に閉ざした |
| 救済合併の頓挫 | 1997年9月、北海道銀行との合併白紙撤回 | 大蔵省主導の地域銀救済構想(新北海道銀行構想) | 不良債権の押し付け合いと行風の違いから決裂し、命綱が断たれた |
| 営業譲渡先と処理 | 道内事業:北洋銀行 本州事業:中央信託銀行 | 「小が大を呑む」救済措置(北洋銀行は当時第二地銀) | 預金者保護と連鎖倒産阻止のためのギリギリの緊急避難策として結実 |
1997年11月は、日本の近代経済史において「暗黒の11月」と呼ばれます。3日に三洋証券が会社更生法を申請し、日本のインターバンク(コール)市場で史上初のデフォルトが発生。銀行間の信用秩序が崩壊したことで、資金繰りに窮していた拓銀への短期資金供給が急速にストップしました。そして拓銀が破綻したわずか1週間後の11月24日、四大証券の一角である山一證券の破綻(自主廃業)が重なり、国内外の投資家に「日本売り」のパニックを引き起こしたのです。
【実態検証】元行員・企業関係者の手記が物語る現場の焦燥と取り付け騒ぎのリアル
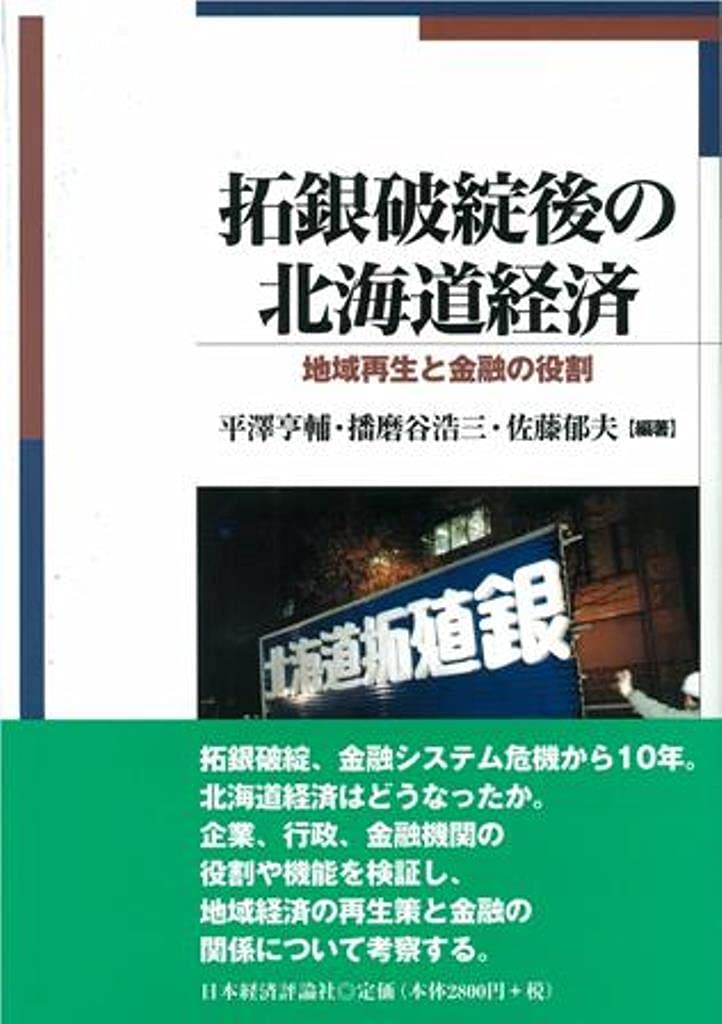
机上の金融論を離れ、当時の現場に目を向けると、そこには常軌を逸した異常空間が広がっていました。破綻が発表された1997年11月17日朝、札幌市内の拓銀本店や各支店には、開店前から数百メートルに及ぶ長蛇の列が形成されました。当時のニュース映像や退職者の手記・回想録には、その壮絶な修羅場が生々しく刻まれています。
「お客様が血相を変えてカウンターに駆け込み、通帳を叩きつけて全額解約を迫った」「現金を積んだジュラルミンケースが次々と奥の金庫に運び込まれたが、引き出しの波に追いつかなかった」――。当時の支店窓口に配属されていた元行員の手記には、預金者の怒号と恐怖で耳が痛むようなフロアの生々しい記憶が残されています。日本銀行は特融(日銀特融)を発動し、無制限の現金をトラックで各支店へピストン輸送して預金の即時支払いに応じましたが、人々の不安を鎮めることは容易ではありませんでした。
また、道内の中小企業にとっても死活問題でした。拓銀がメインバンクであった道内企業は、連鎖倒産の危機に直面。手形決済が通るのか、当座預金が保全されるのかをめぐり、経営者たちは連日金策に奔走しました。道民にとって拓銀は単なる一民間銀行ではなく、「おらが町の誇り」であり、北海道開発の象徴そのものでした。その巨星が突然失われたショックは、経済的な損害を超えて、道民の精神的なアイデンティティをも粉々に打ち砕くほどの惨事でした。
一般に知られていない盲点と誤解|「北海道の地銀化」だけではなかった暴走の真実
拓銀の破綻に関して、現在でもインターネット上などでよく見られる誤解が「北海道経済の地盤沈下に巻き込まれて倒産した」「地方銀行規模の銀行だったから潰された」という見解です。しかし、これらは歴史的事実の一面に過ぎず、実態を見誤っています。
第一に、拓銀は歴とした都市銀行であり、為替・国際業務を含め全国区の営業を展開していた点です。破綻の引き金を引いたのは、北海道内での貸出ではなく、東京営業本部を中心とする本州でのハイリスクな不動産・ノンバンク融資でした。道外での貸出比率が急速に高まった結果、本州の不動産バブル崩壊の直撃を最も脆弱な審査体制のまま受けることになりました。
第二に、拓銀頭取の歴代経営陣による派閥抗争とコーポレートガバナンスの完全な崩壊です。東大出身のエリート派閥と生え抜き派閥の対立、歴代トップによる権力闘争が長年続き、融資案件に対する健全な内部牽制機能が麻痺していました。特定企業に対する巨額融資の責任を誰も取ろうとせず、問題を先送りして後任に押し付ける悪しき官僚主義が蔓延していた事実は、後の刑事裁判(特別背任罪での有罪判決)でも明白に証明されています。
さらに「大蔵省が見捨てた」という言説についても精査が必要です。大蔵省は当初、北海道銀行との合併による「新北海道銀行」構想を描き、救済に奔走していました。しかし、拓銀の不良債権の実態があまりに深刻であったため、対等合併を望む北海道銀行側の強い警戒と行内反発を招き、合併交渉は決裂。もはや市場の圧力(株価暴落とコール市場での資金調達不能)に耐えられず、大蔵省も「市場から退場させる」選択を取らざるを得なかったのが冷酷な真実です。
北洋銀行への営業譲渡とその後|北海道経済が受けた爪痕と再生の歩み
破綻後、拓銀の道内における正常債権と預金業務は、第二地銀であった北洋銀行へ営業譲渡されました。当時、規模で劣る第二地銀が巨大都市銀行の業務を引き継ぐという「小が大を呑む」営業譲渡スキームは、日本の金融史上極めて異例の措置でした。
北洋銀行はこの引き受けを機に、道内シェア4割を超える圧倒的なトップバンクへと急成長を遂げました。しかし、引き渡された債権のうち、回収不能と判断された不良債権は整理回収機構(RCC)へと切り離され、貸し剥がしや貸し渋りが道内中小企業を直撃しました。この「拓銀ショック」に伴う信用収縮によって、北海道経済は長期にわたる深刻なデフレと不況に陥ることになります。
その後、国は2002年の竹中平蔵金融担当大臣(当時)による「金融再生プログラム」を断行し、メガバンクに対する資産査定を徹底して不良債権処理を強制しました。拓銀破綻という痛烈な教訓があったからこそ、大手行への公的資金注入や破綻処理法制の整備(預金保険法の改正、ペイオフ解禁の延期など)が進み、日本の金融危機は長いトンネルを抜ける土台を築いたのです。
【プロの結論】組織社会学・集団浅慮(グループシンク)の視点から見出すべき教訓
拓銀の転落は、単なる1990年代のバブル崩壊の遺物ではなく、現代のあらゆる組織が陥りやすい「集団浅慮(グループシンク)」と「サンクコスト(埋没費用)の呪縛」の典型例として社会学・心理学の視点から解き明かすことができます。
かつての拓銀首脳部は、「潰れるはずがない」という護送船団方式への過信から外部からの批判や警告を軽視し、自律的なリスク管理を怠りました。さらに、巨額の不良債権を抱えた問題先に対して「今支援を止めれば自らの責任問題になる」という恐怖から、さらなる融資を重ねるという典型的な認知の歪み(正常性バイアス)に囚われていました。
この教訓が現代の私たちに提示する「組織防衛の判断基準」は以下の通りです。
- 致命的な失敗を回避できる組織の条件:批判的な意見を述べる内部通報・牽制機能を経営陣が尊重し、早期の損切り(サンクコストの受容)を評価する文化があること。
- 破綻リスクを高める避けるべき組織の条件:過去の成功体験に固執し、不都合なデータをオフバランス化(隠蔽)して形式的な書類審査を優先する官僚主義的風土。
【拓銀破綻】に関するよくある質問(FAQ)
Q1:拓銀破綻の決定的な引き金は何だったのですか?
A1:最大の要因は、バブル崩壊による巨額の不良債権(特にカブトデコンなど不動産開発企業向け融資の焦げ付き)の隠蔽と、北海道銀行との合併白紙撤回による信認失墜です。最終的には1997年11月の三洋証券破綻に伴い、短期金融市場(コール市場)で資金調達が完全にできなくなったことが直接の引き金となりました。
Q2:破綻した当時、預金者の預金はどうなったのですか?
A2:当時は全額保護の特例期間中であったため、日本銀行の特別融資(日銀特融)や預金保険機構の資金援助により、預金者の預金は利息を含めて全額保護されました。ただし、現場では取り付け騒ぎが発生し、窓口での引き出し制限や大混乱が生じました。
Q3:拓銀の元経営陣に対して法的な責任追及は行われたのですか?
A3:行われました。無謀な融資を継続した旧経営陣(元頭取ら)は特別背任罪で起訴され、最高裁判所まで争われた末に実刑判決が確定しました。日本の銀行経営トップが融資判断をめぐって刑事責任を問われ実刑となった極めて異例の事例です。
Q4:現在の北海道経済に拓銀破綻の影響は残っていますか?
A4:営業譲渡を受けた北洋銀行と、再編を経て対抗軸となった北海道銀行による「道内2強体制」が定着しました。一方で、破綻直後に起きた貸し渋りや地元企業の淘汰によって道内総生産や雇用環境が受けた打撃は極めて大きく、地方経済における金融機関のガバナンスと地域密着のあり方に今なお深い影響を与えています。
まとめ:激動の金融史が語る統治と再編の本質
北海道拓殖銀行の破綻劇は、どれほど巨大で伝統ある組織であっても、リスク管理の放棄と問題の先送りを続ければ確実に滅びるという厳然たる事実を歴史に刻みつけました。かつて「絶対に潰れない」と謳われた都市銀行の崩壊は、日本経済に痛烈な代償を支払わせ、その後の金融行政やコーポレートガバナンスの構造を根本から転換させました。
2026年、金利環境の変化や世界的な地政学リスク、地域金融機関の再編論議が再び活発化する今だからこそ、拓銀破綻の背後にあった「甘え」と「ガバナンス不全」の全貌を直視し、強固なリスク意識を保ち続けることが求められています。 (出典: 拓 銀 破綻(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。